Le prérequis indispensable : avant de chercher une aide, identifiez la vraie nature de vos travaux de toiture
La réparation ponctuelle (fuite, tuile cassée) : pourquoi je vous déconseille de perdre du temps avec les subventions
Vous avez une tuile cassée ou une petite fuite ? Je vous arrête tout de suite : les aides publiques ne financent quasiment jamais les réparations ponctuelles. Ce n’est pas un oubli du législateur, c’est un choix. Une aide pour la toiture a un objectif : améliorer la performance énergétique du logement. Or, remplacer trois tuiles ou refaire un joint de faîtière ne fait pas baisser votre facture de chauffage. À moins que vos tuiles ne soient en or massif, vous pouvez réparer sans solliciter l’Anah ou MaPrimeRénov’. Gardez vos efforts pour un projet d’ampleur.
La réfection structurelle (charpente, couverture complète) : l’angle mort des aides finanzières
Autre cas classique : la charpente affaissée, la couverture qui doit être entièrement refaite. C’est un chantier lourd, souvent urgent, et pourtant il reste hors des radars des aides. Pourquoi ? Parce qu’une charpente et une couverture sont des éléments structurels, pas des travaux d’isolation. Les dispositifs comme MaPrimeRénov’ sont conçus pour rénover thermiquement, pas pour remettre un toit en état. Je ne vous dis pas de renoncer à ces travaux, mais de renoncer à l’idée qu’ils seront subventionnés. C’est le malentendu le plus fréquent que je croise sur le terrain.
L’isolation (combles, rampants, toiture-terrasse) : le seul levier qui déclenche massivement les aides
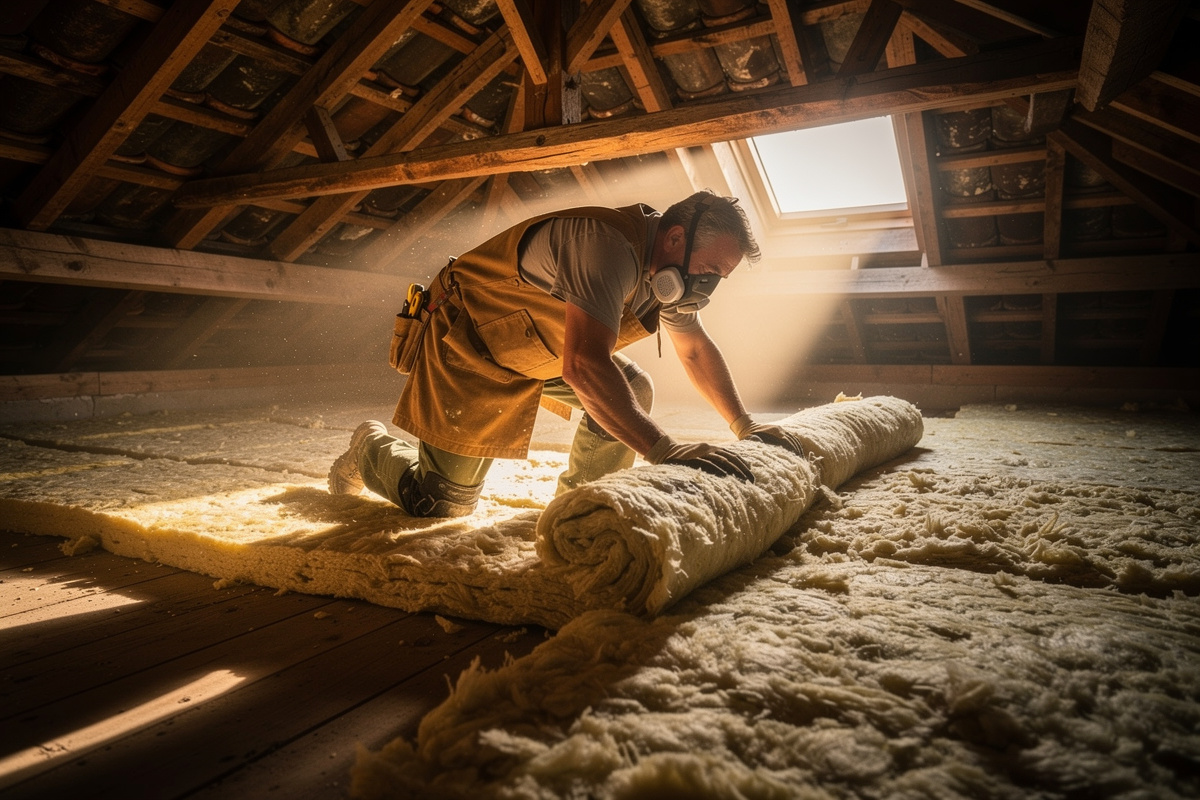
Voilà le vrai sujet. Si vous voulez une aide pour la toiture, vous devez parler isolation. Isolation des combles perdus, des rampants, d’une toiture-terrasse : c’est ce qui intéresse les financeurs, car c’est ce qui réduit les consommations d’énergie. Le reste du toit est secondaire. D’ailleurs, si votre charpente doit être réparée avant d’isoler, sachez que les travaux de charpente restent à votre charge, mais ils ne bloquent pas le dossier d’isolation. En d’autres termes : vous pouvez obtenir des subventions pour la laine de verre ou la ouate de cellulose, rarement pour les chevrons qui les soutiennent.
Ne signez jamais un devis d’isolation sans vérifier que l’entreprise est bien qualifiée RGE (Reconnu Garant de l’Environnement), et exigez une attestation de fin de travaux. C’est votre seul bouclier pour toucher les aides. Je le martèle à tous mes clients, et c’est la première cause de refus que je vois.
Le tour complet des dispositifs d’aide pour la toiture en 2026 (MaPrimeRénov’, CEE, Éco-PTZ, TVA, aides locales)
MaPrimeRénov’ : le pilier de la rénovation énergétique, ses nouveaux plafonds et la condition du DPE
En 2026, MaPrimeRénov’ reste le principal dispositif pour financer l’isolation de votre toiture. Pour l’isolation des combles, les plafonds se situent autour de 75 € par mètre carré pour les ménages modestes, avec un montant plafonné à environ 12 000 € de travaux. Les ménages intermédiaires obtiennent un peu moins, souvent autour de 50 € par mètre carré.
Une nouveauté mérite votre attention : la condition du DPE. Depuis la réforme, le parcours accompagné de MaPrimeRénov’ concerne surtout les logements classés E, F ou G. Si votre maison est déjà en D ou C, vous pouvez prétendre aux aides au « mono-geste », mais les montants sont réduits. Avant de monter un dossier, vérifiez votre étiquette énergétique : elle détermine votre éligibilité et le niveau d’aide.
Les Certificats d’Économies d’Énergie (CEE) et les compléments indispensables : l’Éco-PTZ à taux zéro, la TVA réduite à 5,5% et les aides locales des collectivités
MaPrimeRénov’ ne fait pas tout. À côté, il y a les CEE, ces certificats que les fournisseurs d’énergie financent pour vous pousser à réaliser des travaux vertueux. Pour l’isolation de combles, les primes CEE varient selon votre revenu et la surface isolée, mais comptez en moyenne 1 500 à 3 000 €. Le cumul avec MaPrimeRénov’ est autorisé, et c’est heureux.
Ensuite, l’Éco-PTZ : un prêt à taux zéro jusqu’à 50 000 € pour financer le reste à charge sur 20 ans. Vous ne remboursez que le capital, sans intérêts. Vient ensuite la TVA réduite à 5,5% applicable sur les travaux d’isolation thermique, à condition que votre logement ait plus de deux ans et que l’entreprise fournisse une attestation. Enfin, certaines régions et métropoles proposent leurs propres aides locales. Rien ne vous empêche d’aller les chercher. Un coup de fil à votre collectivité peut valoir plusieurs centaines d’euros.
Mon analyse de terrain sur le cumul des aides pour minimiser votre reste à charge
Les combinaisons autorisées que j’applique à mes projets (MaPrimeRénov’ + CEE + Éco-PTZ + TVA) pour l’isolation des combles
Sur le papier, tout le monde peut cumuler. Dans la pratique, je fais toujours le même calcul pour mes clients : MaPrimeRénov’ + CEE + TVA à 5,5%, puis l’Éco-PTZ pour lisser le reste à charge. C’est la combinaison la plus puissante pour une isolation de combles. Concrètement, pour un projet à 12 000 € HT, vous pouvez réduire votre facture de 6 000 à 8 000 € grâce aux primes. Le reste se finance sans intérêts via l’Éco-PTZ.
Je vous conseille de déclencher d’abord MaPrimeRénov’, car c’est elle qui impose les conditions les plus strictes, puis de monter le dossier CEE. Enfin, vous demandez la TVA réduite à l’artisan. L’ordre semble anodin, mais il évite les mauvaises surprises administratives.
Le piège classique des propriétaires : vouloir intégrer la charpente dans le dossier de l’Anah et se voir opposer un refus catégorique
Je vois chaque semaine des propriétaires qui essayent d’inclure la réfection de la charpente dans leur demande d’aide. Résultat : un refus net de l’Agence nationale de l’habitat, et parfois un dossier entier mis de côté. Ne mélangez pas les sujets. L’Anah finance la performance énergétique, pas le gros œuvre. Si votre charpente doit être réparée, intégrez ce coût dans votre plan de financement personnel, sans le déclarer dans la demande de subvention. Vous éviterez un rejet inutile et vous préserverez votre droit à l’aide pour l’isolation.
Ne mêlez jamais les travaux de charpente à votre demande d’aide pour l’isolation. C’est l’erreur qui coûte le plus cher, car elle peut faire basculer un dossier éligible en dossier refusé.
Scénarios chiffrés et sélection du devis : comment j’évalue votre plan de financement
Simulation concrète pour un logement ancien (maison de 120 m²) : calculer le reste à charge après aides selon votre profil de revenus
Prenons une maison de 120 m², construite dans les années 1970, avec des combles perdus à isoler. Le devis d’isolation s’élève à 15 000 € HT. Voici ce que donnerait le plan de financement selon votre profil, avec les montants moyens constatés en 2026 pour des travaux d’isolation de combles :
| Poste de financement | Profil modeste | Profil intermédiaire |
|---|---|---|
| Coût total des travaux (HT) | 15 000 € | 15 000 € |
| MaPrimeRénov’ | 7 500 € | 5 000 € |
| Prime CEE | 2 500 € | 2 000 € |
| TVA réduite à 5,5% | inclus dans le devis | inclus dans le devis |
| Reste à charge avant Éco-PTZ | 5 000 € | 8 000 € |
| Financement par Éco-PTZ possible | 2 000 à 5 000 € | 2 000 à 8 000 € |
Vous voyez l’intérêt du cumul : même en profil intermédiaire, le reste à charge devient très acceptable. Et si votre département propose une aide locale complémentaire, le montant final peut encore baisser. D’où l’importance de ne pas se limiter aux seuls dispositifs nationaux.
La checklist infaillible pour comparer les devis travaux d’isolation : exigence de performance énergétique, qualification RGE, et mention explicite de la TVA à 5,5%
Quand vous faites chiffrer vos travaux, utilisez cette liste pour comparer les offres. Elle vous évitera 80 % des refus de dossier :
- Vérifiez que l’entreprise est bien certifiée RGE pour le geste d’isolation.
- Exigez une performance minimale : une résistance thermique (R) d’au moins 6 m².K/W pour les combles perdus.
- Demandez un devis détaillé qui sépare la fourniture et la pose.
- Assurez-vous que la TVA à 5,5 % est bien mentionnée sur le document, avec son taux explicitement indiqué.
- Contrôlez que la mention de l’éligibilité MaPrimeRénov’ apparaît sur le devis.
- Vérifiez que l’adresse du chantier et votre nom correspondent strictement à votre état civil.
Si l’un de ces points manque, ne signez pas. Un devis incomplet se transforme presque toujours en dossier rejeté.
Le process de A à Z pour obtenir vos aides sans rejet administratif
Mon séquencement chronologique : demande d’accord préalable, devis, dépôt du dossier, attestation sur l’honneur et justificatifs à fournir
L’ordre des opérations a son importance. Voici celui que je recommande à tous mes clients :
- Faites réaliser un devis par un artisan RGE.
- Déposez votre demande MaPrimeRénov’ avec ce devis, avant le début des travaux.
- Obtenez l’accord préalable de l’Anah avant de signer et de démarrer le chantier.
- Demandez votre prime CEE en parallèle, puis attribuez le bonus à votre artisan si vous préférez une déduction immédiate.
- Faites réaliser les travaux dans les délais annoncés.
- Envoyez l’attestation de fin de travaux ainsi que les factures acquittées.
- Touchez les aides, puis activez l’Éco-PTZ si vous voulez financer le reste.
Cette séquence paraît basique, mais beaucoup de dossiers échouent simplement parce que les travaux ont commencé avant l’accord préalable. Dans ce cas, l’aide est perdue d’avance.
Les 4 erreurs fatales que je vois chez les bailleurs et propriétaires occupants et comment les contourner
Voici les quatre écueils qui font rejeter les dossiers en 2026. Évitez-les, vous économiserez des semaines de démarches :
- Un logement de moins de 2 ans : les aides sont réservées aux habitations achevées depuis au moins deux ans à la date de la demande. Si vous venez d’acheter un logement neuf, attendez ou ne comptez pas sur MaPrimeRénov’.
- Une isolation par l’extérieur non conforme : les règles d’urbanisme et les DTU sont stricts. Une isolation non conforme au regard du permis de construire ou des règles de sécurité peut vous faire perdre le bénéfice des aides.
- Des factures impayées : les aides sont versées sur la base de factures acquittées, c’est-à-dire payées. Montrez que vous avez réglé l’artisan avant de réclamer le remboursement.
- Des délais dépassés : l’accord préalable et les travaux doivent respecter les dates indiquées dans votre notification. Si vous dépassez, la demande est caduque. En cas de retard, prévenez l’administration avant la date butoir.
En résumé : une aide pour la toiture se joue avant le chantier, dans la nature des travaux et la rigueur du dossier. Réparer ne suffit pas, il faut isoler. Et pour cela, une entreprise RGE, des bons équipements, des factures propres et un peu de patience font toute la différence.
Votre meilleur allié reste la préparation : montez chaque document avec soin, gardez une trace de chaque échange, et vous maximiserez vos chances d’obtenir un financement sans accroc.