Isolation intérieure : ce que les simulateurs en ligne ne vous diront jamais sur les aides
Vous tapez « aide isolation interieur » dans un moteur de recherche, et vous atterrissez sur trois simulateurs, quatre comparateurs et une page qui vous promet 1 000 € de prime sans même visiter votre logement. Sauf que mon métier, c’est justement de faire passer des dossiers que les plateformes refusent. Alors posons les vraies bases.
Le premier tri terrain : êtes-vous propriétaire occupant, bailleur ou en copropriété ?
Avant de parler chiffres, il faut savoir qui vous êtes. Les aides pour l’isolation intérieure ne s’adressent pas à tout le monde de la même façon.
- Propriétaire occupant : vous avez accès à MaPrimeRénov’ et à l’Eco-PTZ, sous conditions de ressources et d’ancienneté du logement.
- Bailleur : vous pouvez aussi prétendre à MaPrimeRénov’, mais les plafonds de ressources ne sont pas les mêmes. Louer un bien ne vous exclut pas, contrairement à ce que certains croient.
- Copropriété : si vous isolez les murs intérieurs de votre lot, vous restez éligible aux aides individuelles. Pour les parties communes, c’est une autre histoire, avec la prime copropriété. Mais on n’en parle pas ici.
Le premier réflexe, c’est donc de vérifier votre statut et l’ancienneté du bâtiment. Une maison de moins de 15 ans, par exemple, ne passera pas pour MaPrimeRénov’.
Pourquoi le « reste à charge » annoncé est toujours faux
Les simulateurs adorent afficher un reste à charge attractif. Dans la réalité, je repère trois erreurs de calcul récurrentes.
D’abord, ils intègrent des primes CEE surfaites. Ensuite, ils oublient les frais de dossier, les reprises d’enduit, le passage d’un électricien pour déplacer une prise. Enfin, ils considèrent que vous allez tout cumuler, sans vérifier que votre situation le permet.
Ne signez jamais un devis sur la base d’un reste à charge calculé par un simulateur. Exigez un chiffrage écrit de la part de l’entreprise, avec le détail des aides reportées en face. C’est le seul document qui compte.
MaPrimeRénov’ pour l’ITI : les conditions d’éligibilité qui tuent votre dossier
L’isolation thermique par l’intérieur, ou ITI pour les initiés, est tout à fait éligible à MaPrimeRénov’. Mais je vois des refus chaque semaine, et les motifs sont presque toujours les mêmes.
Le critère des 15 ans et le DPE : mon astuce pour vérifier en 2 minutes
Pour que votre dossier parte, le logement doit avoir été construit il y a plus de 15 ans. La date de construction figure sur votre taxe foncière. Si vous ne l’avez pas sous la main, le cadastre en ligne permet de la retrouver en deux clics.
Côté DPE, les règles ont changé. Depuis 2024, les logements classés F ou G ne sont plus prioritaires, mais restent éligibles. Le vrai point de blocage, c’est souvent le DPE lui-même : s’il est absent ou obsolète, le dossier est refusé. Si votre DPE date de plus de 10 ans, refaites-le avant de déposer une demande. Un DPE valide, c’est la clé pour passer l’étape.
Le fameux « bouquet de travaux » : pourquoi je vous déconseille le mono-geste
MaPrimeRénov’ est devenue exigeante. Depuis 2024, le mono-geste en isolation intérieure est possible, mais peu recommandé. Pourquoi ? Parce que le montant de la prime est calculé pour encourager une vraie rénovation d’ensemble. En ne faisant que les murs, vous passez à côté de la part la plus intéressante du dispositif.
Mon conseil de terrain : si votre budget est limité, commencez par les combles. C’est le geste le mieux rentabilisé, et il vous permet de rester dans une logique de parcours. L’isolation des murs par l’intérieur viendra dans un second temps, avec un dossier plus solide.
L’erreur classique sur les devis : la date de signature qui invalide la demande
Vous trouvez une entreprise, elle vous fait un devis intéressant, vous signez, et vous déposez le dossier MaPrimeRénov’ un mois plus tard. Erreur fatale. Pour être éligible, le devis doit être signé après l’obtention de l’accord de l’ANAH ou de l’organisme qui gère votre dossier.
Concrètement, le circuit est le suivant : vous déposez votre demande, vous recevez une attestation ou un accord de principe, et ensuite seulement vous signez le devis. Si la date de signature est antérieure à l’accord, votre prime tombe à l’eau. Je vous assure que cette erreur représente au moins un tiers des rejets que je traite.
Règle d’or : ne signez aucun document avant d’avoir obtenu votre accord d’aide. Notez-le quelque part.
Les CEE : l’argent que les commerciaux vous volent
Les Certificats d’Économies d’Énergie sont devenus le terrain de jeu favori des vendeurs sous pression. Et le mot « voler » n’est pas exagéré.
Prime Coup de Pouce vs prime standard : comment j’évalue le juste montant
La prime Coup de Pouce Isolation concerne l’isolation des combles, pas toujours l’isolation intérieure des murs. Pour l’ITI, vous relevez le plus souvent d’une prime CEE standard. Son montant varie selon les fournisseurs d’énergie, votre zone géographique et le type de travaux.
Je vous conseille de comparer les offres sur des sites indépendants, comme le registre officiel des CEE. Si une entreprise vous annonce 3 000 € de prime CEE alors que le barème standard pour vos murs donne un montant autour de 1 200 €, il y a anguille sous roche. Cette différence sera récupérée quelque part, souvent dans un tarif artificiellement gonflé.
| Type de prime CEE | Usage courant | Montant indicatif pour ITI |
|---|---|---|
| Prime standard | Isolation murs intérieurs | Environ 10 à 15 €/m² |
| Coup de Pouce | Combles, chauffage | Rarement applicable à l’ITI |
| Prime cumulée | Après négociation | Jusqu’à 20 €/m² selon votre fournisseur |
La vérité anti-consensus : ne laissez jamais l’entreprise garder vos CEE
C’est le point qui fâche. Dans la plupart des devis, l’entreprise vous propose un tarif déjà remisé, qui inclut la valeur des CEE qu’elle récupérera de son côté. Vous n’avez rien demandé, mais vous payez peut-être plus cher que nécessaire.
La méthode que je recommande : demandez deux devis distincts. Un premier au tarif normal, sans CEE, et un second avec la prime déduite. Comparez. Souvent, la remise proposée est inférieure à la valeur réelle des certificats. En négociant, vous pouvez obtenir une ristourne plus avantageuse, ou encaisser les CEE vous-même en les monnayant auprès d’un acheteur agréé.
Ne cédez jamais vos CEE sans savoir ce qu’ils valent sur le marché. C’est votre droit de les conserver.
Le trio gagnant : TVA 5,5 %, Eco-PTZ et aides locales
MaPrimeRénov’ et les CEE ne sont pas les seules ressources mobilisables. Le trio que j’active systématiquement pour mes clients est souvent méconnu, alors qu’il allège sérieusement la facture.
La TVA à 5,5 % sans condition de ressources : le levier le plus simple
La TVA réduite à 5,5 % s’applique à l’isolation thermique des logements achevés depuis plus de deux ans. Pas de condition de ressources, pas de dossier à déposer auprès de l’administration. C’est l’entreprise qui l’applique directement sur sa facture, à condition que les travaux concernent une résidence principale ou secondaire.
Je vérifie toujours que le taux de TVA est correctement mentionné sur le devis. Une TVA facturée à 10 % par erreur, c’est un surcoût immédiat de 4,5 % sur la main-d’œuvre et les matériaux. Une vigilance simple, mais qui rapporte.
L’Eco-PTZ : comment je cumule 30 000 € de prêt à taux zéro avec l’isolation des murs
L’éco-prêt à taux zéro, ou Eco-PTZ, permet de financer les travaux d’isolation intérieure sans payer d’intérêts. Son montant peut atteindre 30 000 € pour un bouquet de travaux comprenant l’isolation des murs, et 15 000 € pour un geste seul. Vous le remboursez sur 15 ou 20 ans, et il ne vous coûte rien en intérêts.
Le cumul avec MaPrimeRénov’ est autorisé, et c’est exactement ce qu’il faut faire pour réduire votre reste à charge sans attendre des années. Les banques le distribuent sans condition de ressources, sous réserve d’éligibilité technique du logement.
Auto-rénovation et aides : l’angle mort qui coûte cher
Vous êtes bricoleur, vous avez du temps, et l’idée de poser votre isolant vous-même vous séduit. Je comprends. Mais attention aux aides.
Pourquoi l’ANAH et MaPrimeRénov’ excluent les travaux faits par vous-même
MaPrimeRénov’ est réservée aux travaux réalisés par une entreprise professionnelle, idéalement certifiée RGE. L’auto-rénovation est donc exclue, sauf cas très spécifique que l’ANAH accepte rarement. Si vous faites vos travaux vous-même, pas de prime MaPrimeRénov’. Point final.
Les CEE sont votre seule porte de sortie : la méthode pour les débloquer
Bonne nouvelle : les CEE peuvent s’obtenir en auto-rénovation dans certains cas. Les fiches d’opérations standardisées exigent l’intervention d’un professionnel, mais quelques opérations ouvrent des droits aux particuliers qui réalisent les travaux eux-mêmes, notamment pour l’isolation des combles perdus.
La méthode : montez un dossier CEE complet avec photos, factures de matériaux et une évaluation de surface. Déposez ce dossier sur le site d’un fournisseur qui accepte l’auto-rénovation. Et négociez fermement, car les barèmes auto sont souvent moins généreux. C’est le seul moyen concret de récupérer de l’argent quand on se salit les mains soi-même.
Ma checklist terrain pour un dossier « sans rejet »
Fort de mes 150 derniers dossiers passés, voici une checklist simple, efficace, et qui ne laisse aucune place à l’interprétation.
Les photos obligatoires avant, pendant, après : les 3 détails qui déclenchent le paiement
Les instructeurs veulent voir la réalité du chantier. Pas de photos, pas de paiement. Je recommande de photographier :
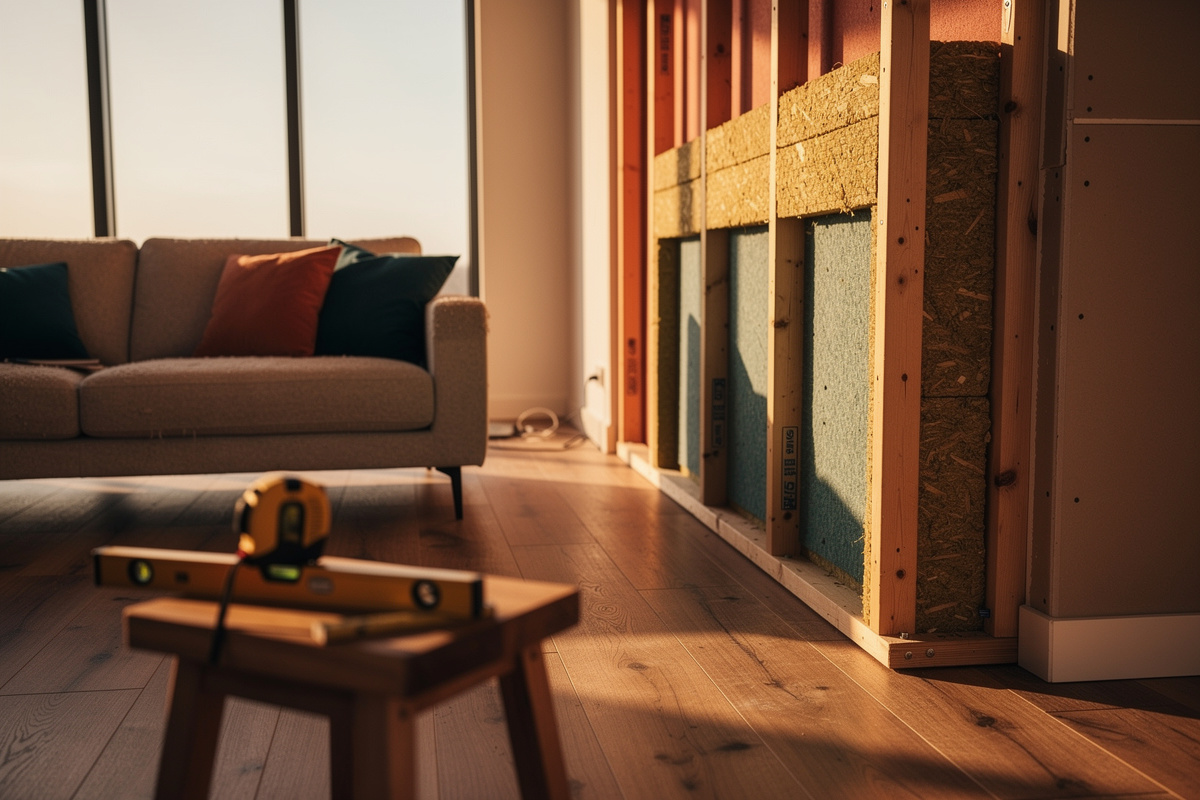
- l’état du mur avant intervention, avec un mètre ruban visible pour situer l’échelle ;
- la pose de l’isolant, en particulier les épaisseurs et les règles de pose ;
- la finition, avec les jonctions et les passages de câbles.
Prenez les photos dès le premier jour du chantier, et demandez à l’entreprise de les dater automatiquement. C’est le genre de détail qui fait la différence en cas de contrôle.
Le délai réel d’instruction et la méthode Mon Accompagnement Rénov’
Le délai d’instruction annoncé est de 3 à 6 semaines. Dans la réalité, comptez plutôt 6 à 8 semaines pour un dossier complet, et jusqu’à 12 semaines en période de pic. Pour éviter l’attente, le dispositif Mon Accompagnement Rénov’ propose un accompagnement personnalisé et une instruction accélérée. L’aide est accessible à tous, quel que soit votre niveau de ressources.
L’accompagnateur vous aide à monter le dossier, à choisir les artisans et à vérifier les devis. Son coût est en partie pris en charge par l’ANAH. Oui, cela ajoute une étape. Mais le taux de rejet chute drastiquement.
Erreur fatale : le non-respect de la ventilation
En isolant les murs intérieurs, vous rendez votre logement plus étanche. C’est excellent pour les économies d’énergie, mais dangereux pour la qualité de l’air si la ventilation est insuffisante. L’ANAH l’a bien compris : un dossier sans ventilation conforme est rejeté, voire réclamé si le contrôle a lieu après le versement des aides.
Vérifiez que votre VMC fonctionne, que les bouches d’extraction sont libres et que les entrées d’air ne sont pas obstruées. Si besoin, programmez le remplacement de la VMC dans votre bouquet de travaux. C’est un surcoût, mais il protège votre prime.
Voilà. Vous avez maintenant les cartes en main pour aborder vos travaux d’isolation intérieure sans laisser un centime sur la table. Prenez le temps, comparez, et rappelez-vous : une aide refusée n’est pas une fatalité. Dans la plupart des cas, c’est juste une histoire de dossier mal construit.