L’ITE, un confort extrême mais un budget qui fait mal : parlons chiffres
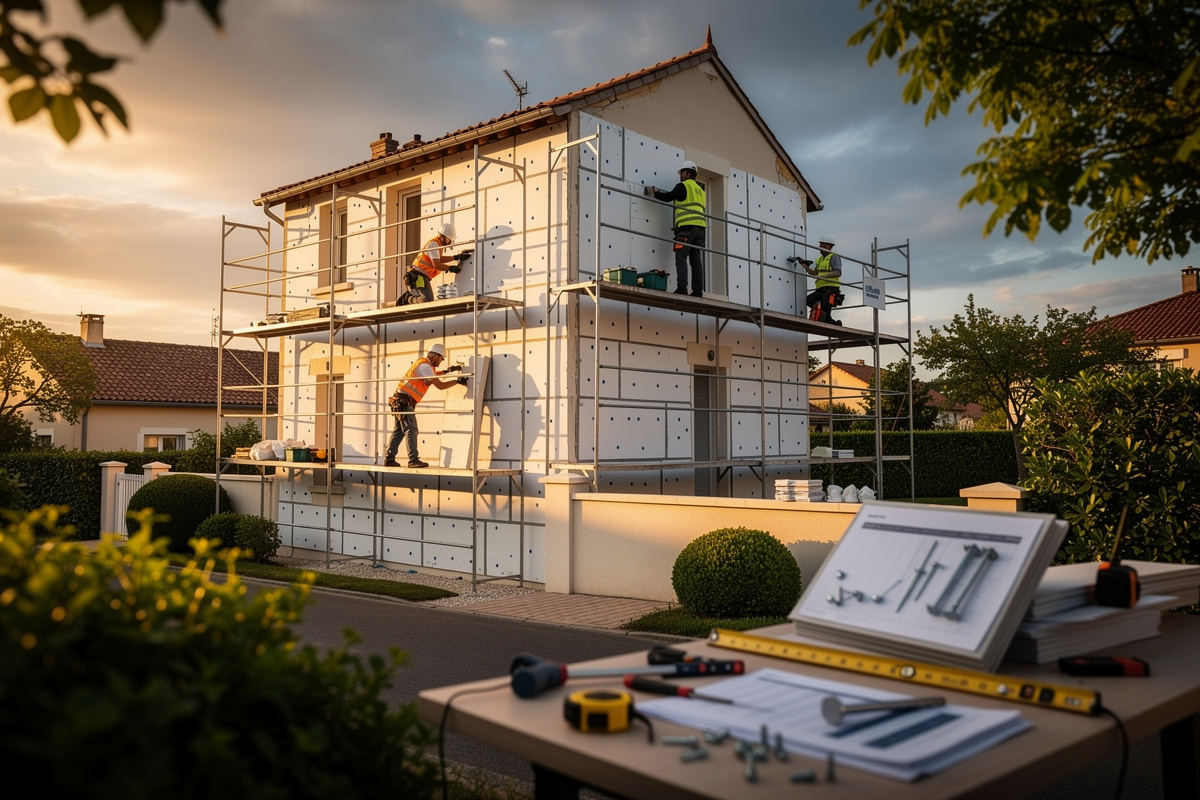
Vous cherchez une aide pour isolation extérieure ? Avant de foncer, prenons le temps de regarder la réalité en face. L’isolation thermique par l’extérieur (ITE) est de loin la meilleure solution technique : elle supprime les ponts thermiques, protège les murs des intempéries et améliore nettement le confort d’été. Mais elle coûte plus cher que l’isolation par l’intérieur. Sur le terrain, je constate un budget moyen compris entre 150 € et 250 € par m², selon la hauteur du bâtiment, la complexité du chantier (échafaudage, découpes, finitions) et la zone géographique.
Pour une maison de 120 m² de surface murale, il faut donc tabler sur un devis de 18 000 € à 30 000 € TTC. Et c’est là que le fameux « reste à charge » fait mal. Je le répète à tous mes clients : une ITE ne se finance jamais avec ses seules économies. Il faut monter un plan de financement solide, avant de signer quoi que ce soit.
Le gain en surface habitable est pourtant un argument massue : en isolant par l’extérieur, vous récupérez les précieux centimètres perdus avec l’isolation intérieure. Pour un bien loué ou revendu, cela peut représenter plusieurs milliers d’euros de plus-value. Mais encore faut-il tenir le budget jusqu’au bout.
Le trio gagnant : MaPrimeRénov’, les CEE et la TVA réduite en pratique
MaPrimeRénov’ : le socle du financement, mais attention aux plafonds
MaPrimeRénov’ reste l’aide principale pour alléger la facture. Son montant varie selon vos revenus, classés en profils Bleu, Jaune ou Violet. Pour l’ITE, les barèmes 2025 (valables pour les dossiers déposés en 2026) sont les suivants :
| Profil de revenus | Prime forfaitaire pour 1 m² de mur isolé par l’extérieur | Plafond de dépense éligible |
|---|---|---|
| Bleu (très modestes) | 100 €/m² | 200 €/m² |
| Jaune (modestes) | 75 €/m² | 200 €/m² |
| Violet (intermédiaires) | 40 €/m² | 200 €/m² |
Mon conseil terrain : ne vous fiez pas aux simulations en ligne qui donnent des promesses alléchantes. L’administration se base sur votre revenu fiscal de référence (RFR) de l’avant-dernière année (N-2). Prenez votre avis d’imposition, calculez votre profil, et vérifiez que votre logement est bien éligible : il doit avoir plus de 15 ans (ou 2 ans pour les bâtiments en copropriété).
Les Certificats d’Économies d’Énergie (CEE) : la prime cachée des fournisseurs d’énergie
Les CEE sont une autre source de financement souvent méconnue, car elles ne sont pas soumises à conditions de ressources. Ce dispositif oblige les fournisseurs d’énergie à financer des travaux d’économie d’énergie. Ils versent des primes en échange de « certificats ». Le montant est calculé en fonction de la surface isolée et de la performance de l’isolant.
Le piège, c’est le « Coup de pouce isolation ». Cette prime bonifiée impose souvent un geste « bouquet » : il faut combiner au moins deux travaux (par exemple, l’isolation des combles et l’ITE). Si votre logement ne permet pas cette combinaison (combles déjà isolés, etc.), vous perdez la prime majorée. Vérifiez toujours la faisabilité technique avant de signer un devis.
Bon à savoir : les primes CEE sont cumulables avec MaPrimeRénov’. Elles sont versées par l’artisan, par déduction directe sur la facture, ou ensuite sous forme de virement. Mais elles ne sont jamais automatiques : le dossier doit être déposé avant le début des travaux.
Les conditions suspensives qui bloquent votre dossier (et comment les anticiper)
L’obligation du label RGE : le nerf de la guerre
Si vous voulez obtenir la moindre aide publique, l’artisan qui réalise vos travaux doit obligatoirement être certifié RGE (Reconnu Garant de l’Environnement). C’est le point de blocage n°1. Je rencontre encore des clients qui ont signé un devis avec un artisan « en cours de labellisation ». Résultat : le dossier est rejeté, point final. Aucune dérogation n’est possible.
Alors, avant de vous engager, vérifiez la validité du label sur le site France Rénov. Tapez le nom de l’entreprise, vous verrez la date de certification et sa validité. Il faut aussi que la qualification RGE corresponde bien au geste « isolation des murs par l’extérieur ». Certains artisans sont RGE pour les pompes à chaleur mais pas pour l’isolation. Vérifiez, prenez deux minutes, ça vous évitera des mois de déception.
La copropriété ou la maison individuelle : le traitement diffère
En maison individuelle, les aides couvrent les murs donnant sur l’extérieur, mais les murs mitoyens (qui donnent sur le voisin) ne sont pas éligibles. C’est une nuance que beaucoup oublient. Calculez bien la surface éligible : elle doit être dédiée à l’isolation de votre logement, pas de la maison du voisin.
Pour les copropriétés, les choses se compliquent encore. Il faut un vote en assemblée générale, à la majorité des voix (souvent la majorité simple de l’article 24, parfois la double majorité selon la nature des travaux). La quote-part affectée à votre lot détermine le montant d’aides. En général, une ITE en copropriété prend 2 à 3 mois de plus qu’en maison individuelle, entre les convocations, les votes et les appels de fonds. Ajoutez ce délai à votre planning.
Le scénario gagnant pour financer une ITE sans se ruiner
La combinaison parfaite : MaPrimeRénov’ + CEE + Éco-PTZ
Le secret d’un financement optimal, c’est de cumuler intelligemment les aides, sans dépasser le plafond légal : la somme des aides ne peut jamais excéder 100 % du montant des travaux. Autrement dit, si vous obtenez 15 000 € d’aides pour des travaux de 20 000 €, vous paierez 5 000 € de votre poche. C’est déjà très intéressant.
L’Éco-PTZ (éco-prêt à taux zéro) est la troisième brique. Ce crédit sans intérêt finance le reste à charge complémentaire. Son montant maximal est de 50 000 €, et il n’est pas conditionné à vos revenus. Attention toutefois : le prêt doit être utilisé pour financer les travaux, pas autre chose. Et il faut que les travaux soient réalisés par une entreprise RGE.
Mon retour terrain : c’est la bouée de sauvetage pour les gros budgets. Vous pouvez étaler le remboursement sur 15 ou 20 ans, sans intérêts. La mensualité est souvent inférieure aux économies d’énergie réalisées, ce qui rend le projet quasiment neutre en trésorerie.
L’argent des collectivités locales : la prime oubliée
Il existe aussi des aides locales, souvent méconnues. Certaines régions, métropoles ou conseils départementaux offrent des subventions complémentaires pour l’isolation extérieure, notamment dans le cadre de programmes de rénovation énergétique. Exemples : prime air-bois en Auvergne-Rhône-Alpes, aides pour les bâtiments classés ou situés en zone de revitalisation rurale.
La marche à suivre : consultez votre espace France Rénov local (pas le site national). Chaque territoire a ses spécificités. Un conseiller France Rénov peut vous indiquer les dispositifs auxquels vous êtes éligible, en plus des aides nationales. Cela peut représenter 1 000 à 3 000 € supplémentaires, alors ça vaut le coup de se pencher dessus.
Mon rétroplanning sécurisé pour ne pas perdre vos aides
Les aides ne tomberont pas du ciel. Il faut suivre une procédure stricte. Je vous le résume en trois étapes clés :
- Obtenez un avis technique (un diagnostic thermique ou un audit énergétique) avant de signer un devis. Cela permet de justifier la pertinence des travaux et d’activer certaines aides comme le Coup de pouce.
- Déposez la demande d’aide (MaPrimeRénov’, CEE) avant de signer le devis définitif. Le dossier doit être enregistré avant tout engagement contractuel. Si l’administration vous demande des pièces complémentaires, vous avez des délais à respecter.
- Attendez la validation de l’accord de financement (lettre d’engagement de MaPrimeRénov’, attestation CEE) puis signez le devis avec l’artisan RGE. Vous pouvez alors demander une date de début des travaux.
Le levier d’action le plus important : exigez que la date de début des travaux soit inscrite dans l’engagement de financement. Si l’artisan traîne, vos droits aux primes peuvent devenir caducs. En effet, MaPrimeRénov’ impose un délai maximal de 12 mois entre la validation du dossier et le commencement des travaux. Passé ce délai, le dossier est annulé.
La vérité sur le reste à charge : un exemple concret
Rien ne vaut un cas réel. J’ai accompagné un client sur une ITE de 120 m² en région lyonnaise. Voici le plan de financement que nous avons monté ensemble :
| Poste | Montant |
|---|---|
| Coût total des travaux (TTC) | 28 000 € |
| MaPrimeRénov’ (profil Jaune) | 7 500 € |
| Primé Coup de pouce isolation (CEE) | 4 800 € |
| Éco-PTZ | 15 000 € |
| Reste à charge final | moins de 700 € |
Pourquoi ce projet a-t-il bien fonctionné ? Parce que nous avons fait réaliser un audit énergétique pour justifier le geste, et que le devis a été daté après l’accord des CEE. Le client n’a pas eu à avancer l’argent. Il a simplement signé, et les fournisseurs d’énergie ont payé directement l’artisan.
Bien sûr, ce cas n’est pas universel. Mais il prouve qu’avec une méthodologie rigoureuse, le reste à charge peut être réduit à un montant symbolique. L’essentiel est de ne jamais signer de devis avant d’avoir obtenu l’accord de toutes les aides.
FAQ : Les 3 questions que je reçois dans ma boîte mail
« Puis-je faire l’ITE moi-même ? »
Techniquement, oui, mais ne comptez pas sur les aides. Toutes les primes exigent un artisan certifié RGE. Vous perdrez 10 000 € de subventions potentielles, et vous prendrez aussi un risque pour votre sécurité. Engagez un professionnel. C’est un investissement qui paie.
« Mes revenus sont trop élevés, j’ai droit à quoi ? »
Ce n’est pas parce que vous êtes dans le profil Violet ou au-delà que vous n’avez rien. Vous pouvez toujours bénéficier des CEE (sans condition de ressources) et de la TVA à 5,5 % sur les travaux d’isolation. Cela représente 3 à 4 € de moins par m², ce qui est loin d’être négligeable.
« Le devis est signé, ai-je encore le temps de demander MaPrimeRénov’ ? »
Non, c’est un critère bloquant. Le dossier doit être monté avant la signature du devis. Si vous avez déjà signé, il est trop tard pour une demande classique. Vous pourrez tenter les CEE, mais leur montant sera réduit. Et la TVA réduite s’applique toujours. Pensez à revoir vos plans pour l’avenir.
Vous avez maintenant toutes les cartes en main pour aborder votre projet d’aide pour isolation extérieure sans mauvaise surprise. La méthode est simple : préparez, anticipez, et ne signez jamais avant d’avoir l’accord de financement. Bon courage, et n’hésitez pas à solliciter un conseiller France Rénov pour vérifier vos droits. Votre portefeuille vous dira merci.